Alegerea între un abonament medical și o asigurare privată de sănătate poate părea complicată, mai ales că ambele deschid ușa către serviciile medicale private. Diferența esențială nu stă însă în prețul lunar, ci în scopul fiecărui produs. Un abonament te ajută să previi și să monitorizezi constant starea de sănătate, în timp ce o asigurare funcționează ca o plasă de siguranță financiară pentru evenimente medicale neprevăzute și costisitoare.
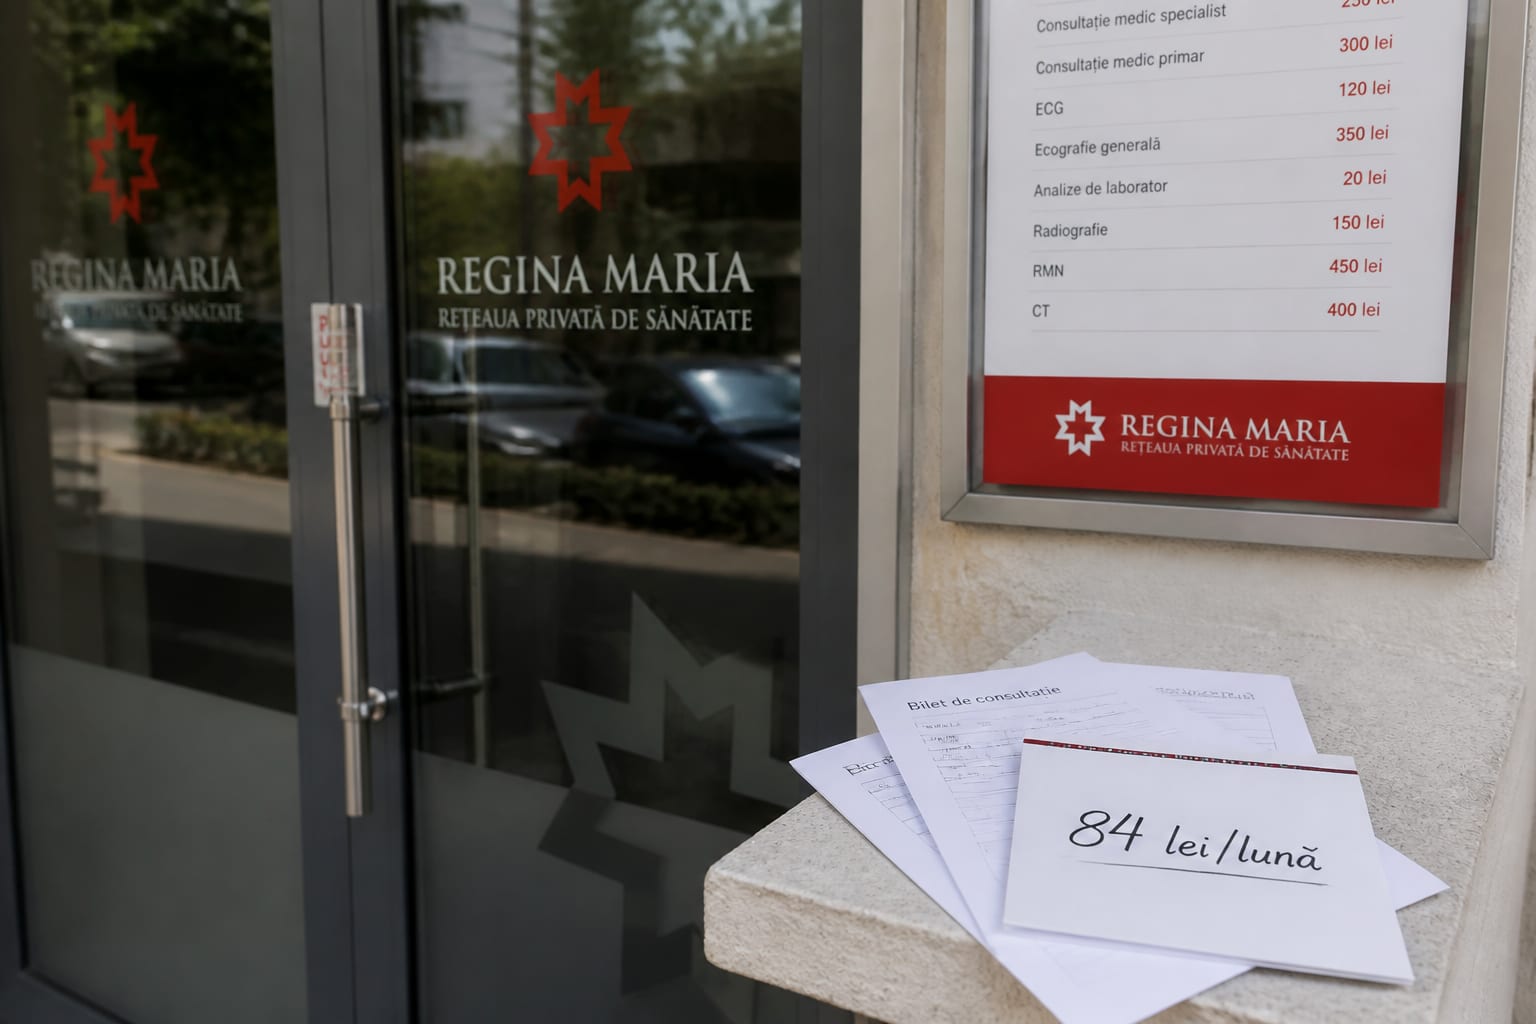
Abonamentul medical, oferit de rețele de clinici precum MedLife, Regina Maria, Medicover sau Sanador, este gândit pentru utilizare frecventă. El acoperă, de obicei, consultații de medicină generală și la diverse specialități, seturi anuale de analize uzuale și oferă reduceri pentru alte investigații. Valoarea sa devine evidentă dacă mergi regulat la controale. Un abonament de bază, cu un cost de la 84 de lei pe lună, se poate amortiza din doar trei sau patru consultații pe an. Pachetele mai complexe, care includ și servicii de imagistică, se pot amortiza chiar și dintr-un singur RMN sau CT.
Pentru a înțelege concret beneficiile, pachetul Comfort de la Regina Maria, valabil în iulie 2026, include un set anual de analize gratuite efectuate fără recomandare medicală, trei consultații de medicină generală și internă, trei consultații la peste 20 de specialități medicale și un discount de 30% după epuizarea vizitelor incluse.
Asigurarea privată de sănătate, pe de altă parte, este o poliță emisă de companii precum Generali, NN, Signal Iduna, Allianz-Țiriac sau Groupama. Rolul ei principal nu este să acopere vizita de rutină la medic, ci să ofere protecție financiară în caz de spitalizare, intervenții chirurgicale sau investigații complexe. Prețurile pentru o astfel de asigurare pornesc de la 39 de lei pe lună pentru pachete de prevenție la NN, 50 de lei pe lună pentru Generali PROTECT sau 70 de lei pe lună la Groupama. Aceasta devine crucială atunci când apare o problemă serioasă, iar costurile tratamentului depășesc cu mult bugetul lunar, mai ales în contextul în care se estimează că prețurile serviciilor medicale private vor crește cu 15% în 2026.
Niciunul dintre aceste produse private nu înlocuiește contribuția obligatorie la sistemul public de sănătate (CASS). Pentru anul 2026, costul anual al CASS este de 2.430 de lei, calculat ca 10% din șase salarii minime brute, în condițiile în care salariul minim brut va fi de 4.050 de lei de la 1 ianuarie 2026. Pentru PFA și liber-profesioniști, plata se face în două tranșe, conform Legii 141/2025, în vigoare din 18 mai 2026: 25% (aproximativ 608 lei) la depunerea Declarației Unice și 75% (circa 1.822 de lei) până la 25 mai a anului următor. Lyla Calitatea de asigurat se obține imediat și este valabilă 12 luni, iar neplata la timp atrage proceduri de executare silită din partea ANAF.
Decizia corectă depinde de nevoile tale reale. Dacă în ultimul an ai avut câteva vizite la medic și faci analize regulate, un abonament este probabil varianta mai practică. Dacă însă principala ta grijă este riscul unei internări sau al unei operații costisitoare, o asigurare privată răspunde mai bine acestei nevoi. Pentru familii sau persoanele cu un program încărcat, combinația dintre cele două poate fi soluția optimă: abonamentul pentru nevoile curente și asigurarea pentru evenimentele majore.
Cea mai frecventă capcană este confuzia dintre rolurile celor două produse. Un abonament nu va acoperi o intervenție chirurgicală complexă, la fel cum o asigurare de bază nu este gândită pentru a acoperi multiple controale de rutină. Primul este un instrument de prevenție și acces rapid la consultații, iar al doilea, o protecție împotriva șocurilor financiare provocate de probleme medicale serioase.