Un abonament de 100 de lei lunar înseamnă o cheltuială de 1.200 de lei într-un an. Pentru stabilirea bugetului complet, verificarea trebuie să cuprindă atât serviciile achitate cu cardul, cât și încasările automate din cont: aplicația băncii nu le grupează neapărat în același loc.
Costul anual include și serviciile plătite o singură dată
Calculul orientativ pentru un abonament lunar cu preț constant este 100 × 12 = 1.200 de lei. Dacă există și un serviciu facturat anual cu 100 de lei, cheltuiala din acest exemplu ajunge la 1.300 de lei.
Pentru abonamente cu alte intervale de facturare sau cu tarife variabile, totalul se stabilește folosind sumele și datele din extrase, împreună cu condițiile serviciilor. O plată anuală trebuie inclusă separat de cele lunare.
Extrasele ajută la găsirea abonamentelor uitate
Inventarul pornește de la toate băncile ale căror carduri au fost folosite pentru cumpărarea serviciilor:
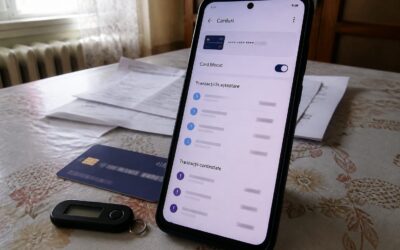
În fiecare aplicație bancară se caută secțiunea pentru abonamente ori tranzacții repetitive. O listă fără înregistrări nu dovedește că lipsesc serviciile active.
Se verifică extrasele de card și de cont pentru ultimele luni. Pentru fiecare încasare se notează comerciantul, valoarea, moneda și data. Sunt relevante plățile către aceeași firmă care reapar regulat, inclusiv când valoarea diferă.
Denumirea exactă a comerciantului se caută în mesajele electronice și în chitanțe. Se verifică apoi conturile Apple, Google Play, PayPal și cele create la furnizorii serviciilor.
Debitările directe și ordinele de plată programate se caută separat în aplicația bancară. Acestea, precum și încasările de pe alte carduri, pot lipsi din evidența abonamentelor asociate unui singur card.
Lângă fiecare serviciu se trec platforma de unde a fost cumpărat și data următoarei încasări. Aceste informații stabilesc locul unde trebuie cerută oprirea reînnoirii.
Un serviciu absent din lista de abonamente Apple poate fi achitat direct furnizorului. Chitanța și denumirea de pe extras permit identificarea firmei care facturează.
Aplicațiile bancare afișează evidențe diferite
La Revolut, din meniul Plăți se deschide pictograma calendarului. Dacă o tranzacție repetitivă lipsește, aceasta poate fi desemnată ca plată pentru abonament din istoricul operațiunilor.
În George Mobile, traseul pornește din Acasă, continuă cu Card și Opțiuni, apoi cu Abonamente și card salvat. Acolo sunt afișate încasările repetitive asociate cardului, fără a acoperi toate debitările directe și ordinele programate din cont.
În ING Home’Bank se deschide Produse, apoi Cardurile mele și se selectează cardul. Evidența arată comercianții care utilizează un token, adică o copie digitală a cardului. Sunt cuprinse numai firmele care folosesc această tehnologie.
Reînnoirea se oprește acolo unde a fost cumpărat serviciul
Cererea de anulare se face la furnizor sau pe platforma care facturează abonamentul. Pentru o încasare prin PayPal, identificarea serviciului în acel cont trebuie completată cu verificarea contului de la furnizor.
Pașii depind de locul cumpărării:
Pe iPhone, se deschide Configurări și se selectează numele titularului. Din Abonamente se alege serviciul, apoi opțiunea Anulați abonamentul.
Pentru cumpărăturile prin Google Play, serviciul se selectează din Abonamente Google Play, după care se folosește Anulează abonamentul. Dezinstalarea aplicației lasă abonamentul activ. După anulare, accesul rămâne disponibil până expiră perioada achitată.
Pentru contractarea directă pe site-ul unei firme, anularea se solicită din contul deschis acolo sau prin contactarea furnizorului.
Dovada cererii trebuie păstrată: mesajul de confirmare, captura de ecran sau numărul solicitării. Tot atunci se verifică data de la care reînnoirea încetează.
O restricție pusă în aplicația bancară asupra unei încasări nu închide contractul. Revolut oferă blocarea unei plăți repetitive sau a încasărilor unui comerciant, însă firma poate încerca o nouă debitare folosind un identificator diferit. În Home’Bank, eliminarea tokenului nu elimină automat și cardul păstrat în contul comerciantului.
Debitarea directă se oprește prin retragerea mandatului
Abonamentul achitat cu cardul folosește datele acestuia ori copia lor digitală. În schimb, Legea nr. 209/2019 definește debitarea directă ca operațiunea inițiată de beneficiar asupra contului, în baza acordului plătitorului. Plata programată urmează o instrucțiune transmisă băncii de titular.
Pentru oprirea debitărilor directe viitoare se verifică și se retrage mandatul, adică acordul dat pentru încasare. Revocarea unui ordin este posibilă până la încheierea zilei lucrătoare care precedă data convenită pentru plată. În George, mandatele intrabancare de debitare directă pot fi anulate fără taxă.
Retragerea dintr-un contract are alt termen decât anularea reînnoirii
Renunțarea la reînnoire trebuie deosebită de retragerea dintr-un contract recent. Pentru contractele la distanță, perioada generală de retragere este de 14 zile, sub rezerva excepțiilor legale.
Începând cu 19 iunie 2026, firmele trebuie să pună la dispoziție o funcție vizibilă pentru retragerea din contractele încheiate online, cât timp acestea se află încă în perioada de retragere. Primirea solicitării trebuie confirmată, inclusiv cu data și ora.
O nouă încasare se contestă cu dovada anulării
Dacă firma retrage bani după anulare, primul demers este trimiterea dovezii către comerciant și solicitarea scrisă a rambursării. Dacă situația persistă, se cere verificarea tranzacției la bancă, anexând extrasul, confirmarea anulării și corespondența cu furnizorul.
La ING, pentru o operațiune finalizată, se deschide Rapoarte, se selectează tranzacția și apoi Am nevoie de ajutor. Inițierea contestației pentru plata cu cardul este posibilă după minimum 15 zile de la tranzacție.
În cazul unei plăți cu cardul care apare încă blocată, banca nu o poate anula în acel stadiu, conform procedurii BCR. Contestarea, însoțită de documentele justificative, poate urma după finalizarea operațiunii.
Încasările anterioare anulării nu devin automat rambursabile prin simpla oprire a reînnoirii.
Termenele de restituire depind de felul plății
O operațiune neautorizată trebuie semnalată imediat băncii. Termenul legal de notificare este de 13 luni, calculat de la debitare. Restituirea trebuie făcută imediat sau până la sfârșitul zilei lucrătoare următoare, exceptând existența unei suspiciuni rezonabile de fraudă.
Pentru o debitare directă autorizată, solicitarea rambursării se depune în condițiile legii, în maximum opt săptămâni după debitare. Banca trebuie să restituie suma sau să motiveze refuzul în zece zile lucrătoare.
Rambursarea necondiționată se aplică anumitor debitări directe în euro. În cazul celor în lei, trebuie verificate condițiile schemei utilizate, dacă oferă drepturi mai favorabile.
Reclamațiile despre serviciile de plată au un termen de răspuns de maximum 15 zile lucrătoare. În cazuri excepționale, răspunsul final poate fi transmis în limita a 35 de zile lucrătoare. După natura problemei, sunt posibile sesizarea autorității pentru protecția consumatorilor, sesizarea băncii centrale sau soluționarea alternativă a litigiului.
Limita cardului se modifică separat de abonament
ING Bank România indică pentru ajustarea limitei de cumpărături online traseul Home’Bank, Produse, Cardurile ING, apoi Limite și permisiuni card. Se aleg cardul, canalul de plată și noua limită. Aceasta este o setare a cardului, nu o cerere de încetare a serviciului cumpărat.