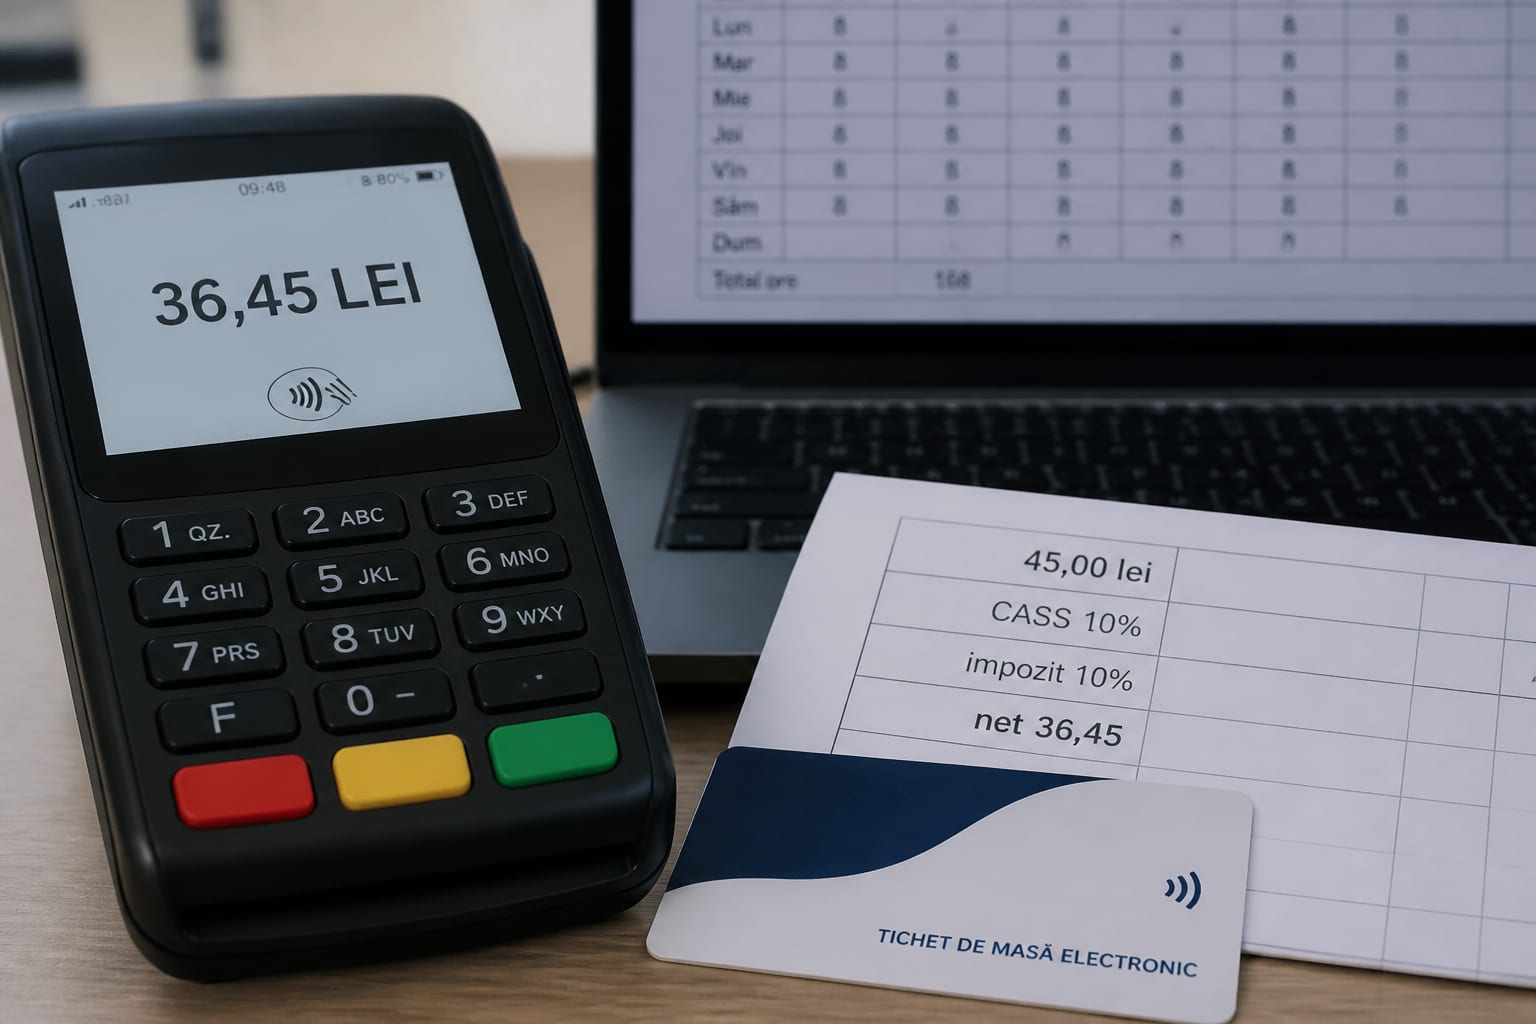
Planificarea bugetului lunar pornește de la venitul net, iar pentru multe angajate beneficiile extrasalariale reprezintă o componentă de bază. În luna în care angajatorul virează valoarea maximă a tichetelor de masă, suma care intră efectiv pe card pentru o zi lucrată este de aproximativ 36,45 lei, deși valoarea nominală stabilită este de 45 de lei. Diferența provine din reținerile fiscale aplicabile în anul 2026. Statul reține o cotă de 10% pentru CASS din valoarea nominală, iar ulterior aplică un impozit pe venit de 10% la suma rămasă după prima reținere.
Plafonul nominal de 45 de lei per zi lucrătoare acoperă drepturile aferente lunii noiembrie 2025. Această limită se aplică pe parcursul întregului semestru I din 2026, rămânând valabilă inclusiv în lunile iulie, august și septembrie ale aceluiași an. Într-o lună cu 21 de zile lucrătoare, valoarea nominală totală atinge pragul de 945 de lei, dar pe card va fi încărcată o sumă netă de aproximativ 765 de lei. Detaliile privind mecanismul de calcul și tratamentul fiscal folosit de companii au fost publicate de Financiarul, care explică normele aplicabile în viitorul apropiat.
Regimul fiscal stabilit pentru 2026 menține doar două taxe pentru angajat, excluzând alte contribuții care ar diminua și mai mult suma finală. Contribuția la sănătate de 10% se aplică din ianuarie 2024, conform Legii 296/2023. Tichetele de masă nu sunt supuse contribuției pentru pensii. Nici Contribuția Asiguratorie pentru Muncă nu vizează aceste sume. Cadrul legal este susținut de Legea 165/2018 privind biletele de valoare, de normele din HG 1045/2018 și de Codul Fiscal, plafonul de 45 de lei fiind consfințit prin Legea 201/2025.
Condiții stricte de acordare și utilizare a fondurilor
Companiile pot oferi acest beneficiu tuturor angajaților cu contract individual de muncă, indiferent de tipul de normă. Tichetele funcționează ca un instrument de politică salarială și depind de decizia angajatorului și de regulamentul intern al firmei. Suma lunară este dictată de pontaj, banii fiind virați strict pentru zilele efectiv lucrate. Angajatorii nu acordă tichete de masă pentru zilele de concediu de odihnă, concediu medical sau concediu fără plată. Regula se aplică și în cazul zilelor de delegație pentru care se plătește diurnă, precum și altor absențe. De asemenea, o persoană nu poate primi tichete de masă de la mai mulți angajatori simultan și nici pentru contracte multiple încheiate cu aceeași firmă.
În 2026 tichetele de masă se emit exclusiv în format electronic, iar contravaloarea lor intră pe card cel târziu în ziua stabilită pentru plata salariului. Sumele pot fi folosite doar pentru achiziția de produse alimentare sau pentru achitarea notelor de plată la restaurante și unități partenere. Fondurile nu pot fi utilizate pentru cumpărarea de țigări sau alcool. În cazul în care o angajată părăsește compania, cardul rămâne în posesia ei până la expirarea sumelor deja încărcate, iar angajatorul nu poate recupera banii virați anterior.
Din perspectiva mediului de afaceri, tichetele de masă își mențin atractivitatea fiscală. Sumele alocate sunt 100% deductibile la calculul impozitului pe profit, fiind o opțiune mult mai eficientă pentru firme decât o majorare salarială directă. Scutirea de contribuții sociale patronale reduce costul fiscal total, oferind companiilor predictibilitate pentru proiecțiile financiare și bugetele de compensații alocate echipei.