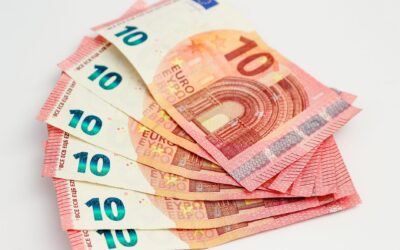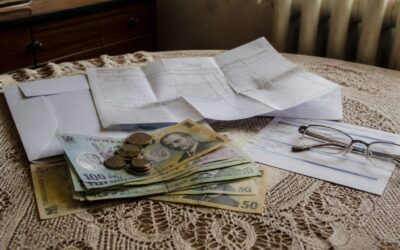
De la 1 iulie intră în vigoare majorarea salariului minim la 4.325 lei, într-un context în care Guvernul încearcă să protejeze veniturile mici, dar mută în același timp un cost suplimentar în bilanțurile companiilor cu productivitate redusă și cu posibilități limitate de a crește prețurile. La acest nivel, costul total pentru angajator ajunge la 4.418 lei.
Pentru firme, aceasta este valoarea completă a remunerației factorului muncă, iar datele arată că sarcina suplimentară depășește 280 de lei pe lună pentru fiecare angajat plătit la nivelul minim. În același timp, avantajul net pentru salariat este redus de diminuarea facilității fiscale de la 300 la 200 de lei. Astfel, dincolo de anunțul privind creșterea salariului minim, efectul concret pentru companii este o scumpire a muncii.
În sectoarele în care salariul minim este folosit pe scară largă, mai ales în servicii livrate local și în întreprinderile mici și mijlocii, impactul se reflectă direct în marjă, cash-flow și în capacitatea de a menține actuala schemă de personal. Radu Nechita, profesor de economie, a explicat pentru Financiarul că noul prag este sustenabil doar dacă valoarea economică produsă de angajat acoperă costul integral suportat de firmă. Cu alte cuvinte, un salariu minim de 4.325 lei presupune ca valoarea muncii salariatului să fie de cel puțin 4.418 lei, acesta fiind costul total pentru angajator. Dacă munca prestată valorează sub 4418 lei, angajatorul ajunge să „cumpere” un serviciu la un preț mai mare decât „face”.
Potrivit aceleiași interpretări, efectele diferă mult în funcție de regiune, domeniu și dimensiunea firmei. În zonele cu activitate economică mai slabă și pe piețe unde clienții au venituri reduse, companiile au mai puțin spațiu pentru a transfera costurile în prețuri. În aceste cazuri apar riscuri precum restrângerea activității, concedieri sau mutarea spre informalitate. Cei mai vulnerabili sunt salariații cu experiență redusă, calificări mai slabe și flexibilitate limitată.
În plus, inflația continuă să erodeze câștigul salarial. Datele din piață indică faptul că angajații plătiți cu salariul minim au pierdut aproape 400 de lei din puterea de cumpărare în ultimul an, pe fondul unei inflații de 11%. Raportat la majorarea de 125 de lei invocată în dezbaterea publică, rezultă că avansul nominal nu acoperă scumpirile. Adrian Negrescu, analist, a rezumat această diferență astfel: „Creşterea salariului minim este ca o ştire la Radio Erevan. În mod real, salariul minim continuă să scadă, nu să crească. De la 1 iulie, cei 125 de lei pe care îi primesc în plus românii se topesc practic în inflaţia de 11%. În termeni reali, în ultimul an, angajaţii plătiţi cu salariul minim au pierdut aproape 400 lei din puterea de cumpărare pe fondul scumpirilor generalizate.”
Pentru companii, presiunea nu se limitează la costul direct. Același analist arată că peste 280 de lei în plus pe lună pentru fiecare salariat la minim reprezintă un efort greu de absorbit într-o perioadă cu vânzări în scădere și blocaje financiare. Variantele rămase sunt toate costisitoare: reducerea personalului, plata la negru sau majorarea prețurilor. Iar reducerea facilității fiscale de la 300 la 200 de lei micșorează diferența dintre costul suportat de angajator și suma netă care ajunge efectiv la angajat.
Sorin Spiridon, consultant de business, consideră că măsura era necesară, având în vedere că România se află printre statele cu cele mai mici salarii din Uniunea Europeană și că inflația a redus puterea de cumpărare. Totuși, din punct de vedere managerial, efectul nu se oprește la angajații plătiți exact la minim. În practică, creșterea împinge în sus și salariile situate imediat peste acest prag, ceea ce duce la compresie salarială și la presiuni pentru recalibrarea grilelor interne. În plus, start-up-urile și firmele aflate în primii doi ani de activitate sunt mai expuse, deoarece funcționează cu resurse financiare limitate și încă își testează modelul de business.
Radu Nechita explică și ce se întâmplă atunci când concedierile nu sunt prima opțiune. Angajatorii încearcă mai întâi să crească productivitatea prin reducerea timpilor morți, norme mai ridicate, sarcini noi sau programare strictă în orele cu cerere maximă. Dacă nici aceste măsuri nu acoperă costul complet al muncii, pot urma renunțarea la angajat, restrângerea activității, închiderea firmei sau înlocuirea muncii cu capital.