O gură de aer pentru economii, dar lupta cu inflația continuă
Vestea bună a lunii iulie 2026 este că rata anuală a inflației a coborât la 8,2%, o scădere semnificativă față de nivelurile de peste 10% înregistrate în lunile mai și iunie. Concret, inflația a fost de 10,9% în mai și 10,42% în iunie, iar valoarea din iulie este cea mai mică din ultimul an, începând din iulie 2025. De la începutul anului, prețurile au crescut cu 4,4%.
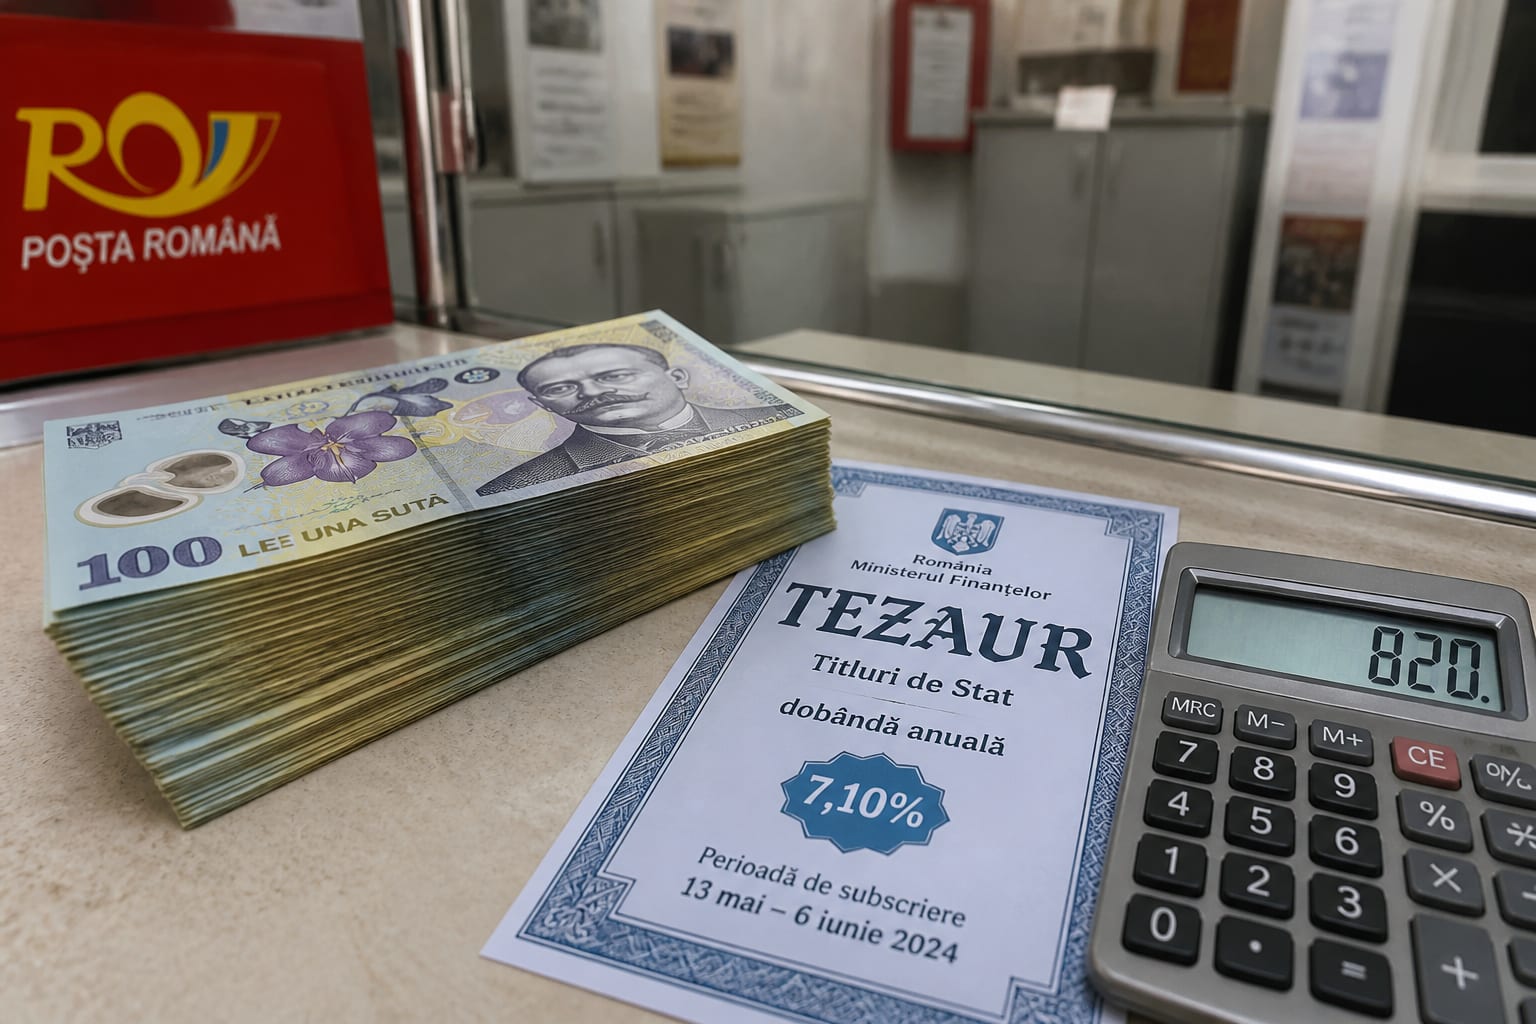
Totuși, chiar și la acest nivel, impactul asupra bugetului personal rămâne important. Calculele arată că o sumă de 10.000 de lei ținută fără dobândă pierde aproximativ 820 de lei din puterea de cumpărare într-un an. Orice randament obținut sub pragul de 8,2% înseamnă că banii nu își conservă valoarea reală. Mai mult, Banca Națională a României și-a revizuit în sus prognoza pentru finalul anului 2026, estimând o inflație de 6,1%, iar pentru sfârșitul lui 2027 se așteaptă la o rată de 3,4%.
Titlurile de stat: Scutul cel mai apropiat de inflație
Pentru persoanele care doresc să își protejeze capitalul cu un risc minim, titlurile de stat rămân o opțiune atractivă. Avantajul lor principal este dublu: veniturile obținute din dobânzi sunt neimpozabile, iar capitalul și dobânda sunt garantate integral de statul român. În oferta TEZAUR derulată între 6 iulie și 7 august 2026, dobânzile anuale au fost de 6,25% pentru scadența la 1 an, 6,75% pentru 3 ani și 7,15% pentru 5 ani.
O altă variantă, FIDELIS, a avut o perioadă de subscriere între 7 și 14 august 2026 și a oferit dobânzi de 6,30% pe an pentru 2 ani, 6,90% pentru 4 ani și 7,50% pentru 10 ani. Diferența esențială este că titlurile FIDELIS sunt listate la Bursa de Valori București, ceea ce le oferă o lichiditate mai mare, putând fi vândute înainte de scadență. Aceeași emisiune FIDELIS a inclus și o tranșă specială pentru donatorii de sânge, cu o dobândă de 7,30% pe an pentru o maturitate de 2 ani.
Depozitele bancare, fondurile mutuale și alternativele
Depozitele bancare sunt instrumentul clasic de economisire, protejate de Fondul de Garantare a Depozitelor Bancare în limita a 100.000 de euro per persoană, per bancă. În august 2026, dobânzile la depozitele în lei pot urca până la 7% pe an, cum este cazul ofertei TBI Bank pentru 3 și 6 luni. Însă câștigurile din dobânzi sunt impozabile cu 10%, ceea ce înseamnă că randamentul net scade sub rata inflației.
Pentru un randament potențial mai mare, investitorii se pot orienta către fondurile mutuale, acceptând însă un grad de volatilitate și un orizont de timp mai lung. La finalul anului 2025, în România existau 1,15 milioane de investitori activi în fonduri mutuale, cu active nete de 53 de miliarde de lei. Unele fonduri de obligațiuni, precum FDI Globinvest Bonds, au reușit să depășească inflația în 2025, cu randamente de până la 13,5%. Pragul de intrare poate fi accesibil, începând chiar și de la 150 de lei pe lună. Financiarul Aurul fizic de investiții este o altă variantă de protecție, cererea pentru acesta fiind pe cale să o depășească pe cea pentru bijuterii la nivel global în 2026.
Pe termen lung, investițiile imobiliare pot conserva și chiar crește valoarea capitalului, cu o apreciere medie de 3-4% pe an, care adesea depășește inflația. Acestea necesită însă un capital inițial considerabil, au lichiditate redusă și presupun un angajament pe o perioadă mai îndelungată. O soluție mai directă, obligațiunile indexate la inflație (precum cele de tip TIPS din SUA), nu este disponibilă în prezent pe piața din România, deși Ministerul Finanțelor a avut în vedere reintroducerea lor în trecut.